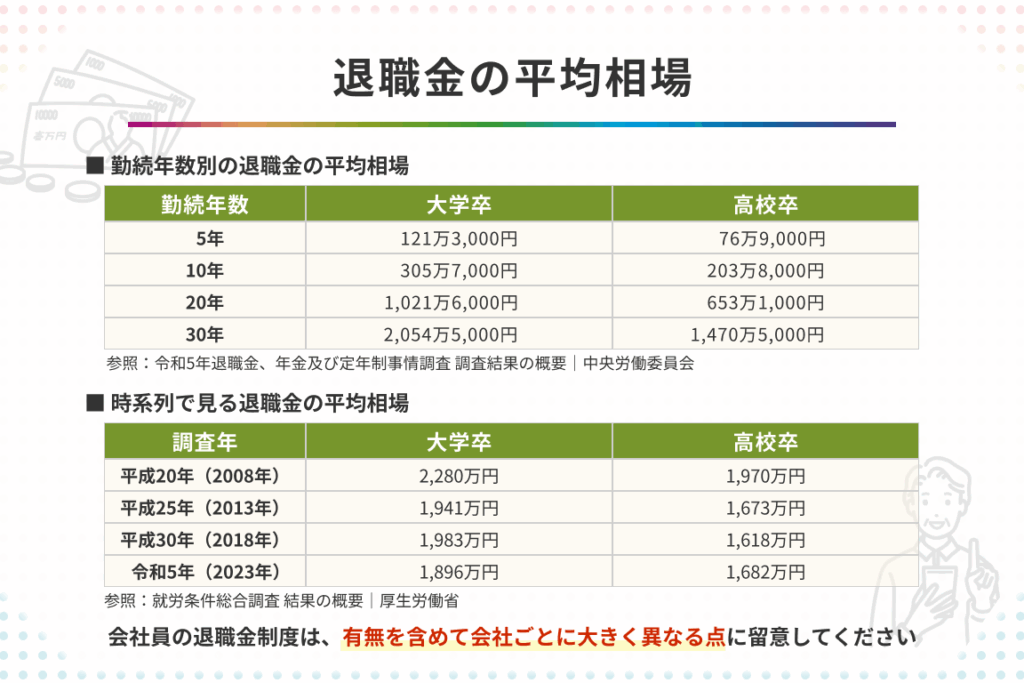
退職金は私たちのキャリアにおいて重要な要素です。特に「6年働いて退職金いくら」という疑問は、多くの人にとって関心の高いテーマです。私たちがどれだけの期間働いたかによって、退職金の額は大きく変わります。では、実際に6年間働いた場合、退職金はどのくらいになるのでしょうか?
退職金の基礎知識
退職金は、勤務先から退職時に支給される金銭のことです。この金額は勤務年数や企業の規定に基づいて変動します。私たちは、退職金の基礎知識を知ることで、自分たちの将来に備えることができると考えます。
退職金とは
退職金とは、従業員が会社を退職する際に受け取る報酬です。一般的には、労働契約や就業規則に明記されています。また、退職金には以下の特徴があります。
- 一時金として支給されることが多い
- 勤務年数に応じて金額が変動する
- 企業の業績や規模により差が出る
具体的には、企業によって退職金制度が異なるため、各自の就業規則を確認することが重要です。私たちは、自分がどのような退職金制度に属しているのかを理解する必要があります。
退職金の支給基準
退職金の支給基準は、企業や契約内容によって異なります。一般的な基準には以下の要素が含まれます。
- 勤務年数
- 給与水準
- 退職理由(自己都合か会社都合か)
たとえば、6年間勤務した場合、当該企業の規定により、一定割合の給与に基づいた退職金が支給されます。この基準を理解しておくことで、退職後の生活設計が可能になります。また、企業によっては、勤続年数が長いほど退職金が増える仕組みを採用しています。
6年働いて得られる退職金の計算方法
退職金の額は、勤務年数や給与、手当などの要素によって変動します。ここでは、具体的な計算方法を見ていきます。
給与や手当の影響
退職金には、基本給の他に各種手当が影響します。具体的には以下の要素が考慮されます。
- 基本給: 退職金の基準となる額。
- 業績手当: 企業の業績に応じて加算される手当。
- 家族手当: 扶養家族の有無による支給額の変動。
- 役職手当: 役職によって異なる額が設定される場合がある。
これらの手当の合計が退職金の基準額となり、企業ごとに異なる計算式が適用されます。
勤続年数と退職金の関係
勤続年数は退職金に与える影響が大きいです。基本的に、勤続年数が長くなるほど、退職金も増加します。例えば、以下のような計算式が用いられます。
- 退職金額 = 基本給 × 勤続年数 × 計算係数: ここで、計算係数は企業ごとに異なる。
- 昇給率: 勤続年数が増すことで昇給がある場合、退職金もその影響を受ける。
また、企業の規定や制度により待遇が異なるため、あらかじめ確認することが重要です。
退職金の相場
退職金の相場は、業種や地域によって異なることに注意が必要です。具体的な金額を知るには、業界や地域の特性を理解することが重要です。以下にそれぞれの側面を詳しく見ていきましょう。
業界別の退職金の違い
業界ごとに退職金の支給額は大きく異なる。以下にいくつかの業界の例を挙げる。
- 製造業: 勤続年数が長いほど高額になる傾向があり、多くの企業で基本給の1.2倍に勤続年数を掛ける計算が一般的。
- IT業界: 技術職や専門職では高額な退職金が支給されることが多いが、流動性が高いため企業間に大きな差が生じる。
- サービス業: 業種によって異なるものの、基本給が低いため、退職金も比較的低額になる場合が多い。
- 金融業界: 大金持ちの顧客を相手にする企業では、退職金が相対的に高額で、長期間勤務することが評価される。
地域別の退職金の差
地域によっても退職金の額は変わる。例えば、都市部と地方では生活費や企業の収益性が異なるため、以下のような違いが生じる。
- 都市部: 生活費が高いため、企業は退職金を高めに設定する傾向がある。東京都心では特に高い。
- 地方都市: 比較的生活費が低い一方で、退職金も控えめになるケースが多い。
- 地方の中小企業: 大企業に比べて退職金が低くなりがちで、数十万円から数百万円の範囲で支給されることが一般的。
退職金を増やすためのポイント
退職金を効率的に増やすためには、いくつかのポイントを理解することが大切です。働き方や制度を最大限に活用することで、退職金の額を向上させられます。
退職金制度の選び方
退職金制度は企業ごとに異なります。各制度の特徴を比較することで、最適な選択ができるでしょう。以下の要素を考慮しましょう。
- 退職金の計算方式: 固定型か変動型かを確認します。固定型は安定した金額を提供しますが、変動型は成績に基づいて増減します。
- 勤続年数の考慮: 勤続年数が長いほど退職金が高くなる場合が多いため、長期勤務が見込まれる制度を選ぶことが鍵です。
- 企業の実績と信頼性: 企業の財務状況や過去の退職金支払実績を調査し、信頼できる企業を選びます。
退職金に影響を与える要素
退職金の額に影響を与える要素は多岐にわたります。それぞれの側面を理解することは、計画的な退職金の準備に役立ちます。
- 基本給: 基本給の額が退職金に直接影響します。高い基本給の職業では、退職金も相応に増加します。
- 手当の種類: 業績手当、家族手当、役職手当など、各手当が退職金計算に加算される場合があるため、手当の内容も確認が必要です。
- 退職理由: 自己都合退職か会社都合退職かによって、退職金の計算に差が生じることがあります。
退職金の受け取り方
退職金を受け取る際の方法には、主に一時金と年金があります。受け取り方を理解することで、私たちは自分に合った選択をすることができます。
一時金と年金の選択
退職金を受け取る際に、一時金と年金のどちらかを選択できます。一時金は一括で支給されるため、まとまった額を一度に受け取ることができます。これにより、住宅購入や退職後の生活資金に充てることが可能です。一方、年金は定期的に支給され、退職後の安定した収入源となります。どちらの方法が適しているかは、私たちのライフスタイルや将来設計に依存します。これらの選択肢を比較し、自分たちに最も有利な方法を選ぶことが重要です。
Conclusion
退職金は私たちの将来に大きな影響を与える重要な資金です。6年間の勤務がもたらす退職金の額は企業の規定や計算方法によって異なります。私たちが自分の退職金を理解し計画することで、より良い選択ができるようになります。
退職金制度の選び方や受け取り方についても、しっかりと考慮することが必要です。自分自身のライフスタイルや将来の目標に合った選択をすることで、退職後の生活をより豊かにすることができるでしょう。私たち全員が退職金についての知識を深め、計画的に準備を進めていくことが大切です。