私たちが働く上で、退職金は重要な要素の一つです。特に「6年働いたら退職金いくら」という疑問を持つ方も多いでしょう。どれだけの金額が手に入るのか、またその計算方法や影響する要因について知っておくことは、将来のライフプランを考える上で欠かせません。
退職金の基本知識
退職金は、企業で働いた後に受け取る重要な報酬です。将来のライフプランを考える上で、その理解が不可欠です。
退職金とは
退職金とは、勤務先から支給される一時金のことです。このお金は、勤続年数や給与水準に基づいて計算されます。一般的に、退職時に在籍していた期間と業績によって額面が決まるため、それぞれのケースで異なる場合があります。また、企業によっては独自の制度を設けていることも多く、この点も注意が必要です。
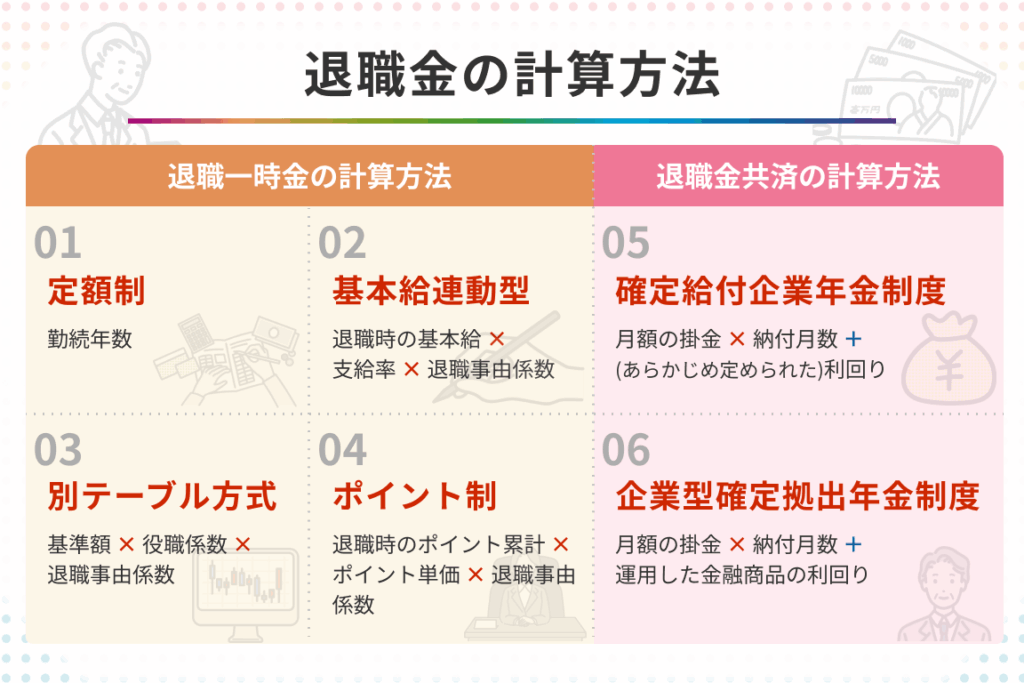
退職金の計算方法
退職金の計算にはいくつかの要素が影響します。主な計算方法として以下が挙げられます:
- 勤続年数: 勤務した年数に応じた額面。
- 基本給: 最終的な給与水準が基礎となります。
- 就業規則: 各企業の就業規則による差異。
6年働いた場合の退職金
6年勤務した場合の退職金は、企業や就業規則により異なるが、一般的には勤続年数や給与水準が主な要因となる。具体的な金額を理解することで、将来の計画に役立つ。
一般的な計算例
退職金の計算方法は多岐にわたるが、一例として「基本給 × 勤続年数 × 退職金倍率」という式がある。この倍率は企業によって異なるため、確認が必要だ。例えば:
- 基本給:30万円
- 勤続年数:6年
- 退職金倍率:1.5
この場合、退職金は以下のようになる。
| 項目 | 金額 |
|---|---|
| 基本給 | 30万円 |
| 勤続年数 | 6年 |
| 退職金倍率 | 1.5 |
| 総退職金 | 270万円 |
この例では、総退職金は270万円となる。
業種別の退職金の違い
業種によっても退職金には大きな差が見られる。例えば:
- 公務員の場合:安定した収入と高めの倍率で、一般的に300万円以上。
- IT業界の場合:変動幅が大きく、200万〜500万と広範囲。
- 製造業の場合:平均250万程度。
退職金に影響を与える要因
退職金の額は様々な要因によって決まります。ここでは、特に重要な3つの要素を詳しく見ていきます。
勤続年数
勤続年数は退職金計算の基盤となる要素です。一般的には、勤務年数が長いほど退職金が増加します。企業や業種によって異なる倍率が適用されますが、平均して6年以上勤務すると目立った額になります。例えば、ある企業では「基本給 × 勤続年数 × 退職金倍率」という計算式が使われ、この倍率は勤務年数に比例して上昇することがあります。このため、早期に辞めると損失感が強くなる場合があります。
賃金の水準
賃金水準も退職金に直結します。高い基本給の場合、その分だけ退職金も大きくなります。例えば、公務員は比較的高い賃金水準であり、そのため平均的に300万円以上の退職金を支給されることがあります。一方で、IT業界や製造業などは賃金差が顕著になり得るので、それぞれの業界で異なる待遇を考慮すべきです。
退職金の受け取り方
退職金を受け取る方法には、一時金と年金の選択肢がある。どちらを選ぶかは、ライフプランや将来の収入に影響するため、慎重に検討する必要がある。
一時金と年金の選択肢
一時金は、退職後すぐに全額を受け取れる形態であり、多くの人がこのオプションを選ぶ傾向にある。一方、年金形式では、一定の期間ごとに分割して支払われる。以下はそれぞれのメリットとデメリットだ。
- 一時金
- 即座に利用可能
- 投資や大きな支出への充当が可能
- 管理次第で自由度が高い
- 年金
- 定期的な収入源となる
- 長期的な生活設計に適した安定感
- 大きな浪費を防げる可能性
私たち自身のニーズや将来設計によって最適な方法を選びたい。
税金の取り扱い
退職金には税制上特別扱いされる部分も存在し、課税対象となるかどうかは受け取り方によって異なる。具体的には、一時金では「退職所得控除」が利用でき、その結果として税負担が軽減されることが多い。しかしながら、年金形式の場合は通常所得として扱われ、高い税率が適用されることも考慮しなくてはいけない。
- 一時金の場合
- 退職所得控除:最大で800万円まで控除可能
- 年金の場合
- 所得税・住民税:通常通り課税対象
退職金以外の選択肢
退職金に加えて、他にも考慮すべき選択肢が存在します。特に、確定拠出年金や個人年金保険は有力な代替手段です。
確定拠出年金
確定拠出年金は、自分で積み立てていくタイプの年金制度です。この制度では、毎月一定額を自分で設定し、その資産が運用されます。重要なのは、この運用次第で将来受け取る額が変わる点です。以下のようなメリットがあります。
- 税制優遇: 拠出した額に対して所得控除が適用され、税負担を軽減できます。
- 資産形成: 自身のライフステージに合わせた投資先を選ぶことで、効率的な資産形成が可能です。
- 柔軟性: 年齢や状況に応じて拠出額や運用方法を変更できるため、自分らしい計画が立てられます。
しかし、リスクも伴いますので、慎重な判断が求められます。
個人年金保険
個人年金保険は、将来的な収入源として利用できる保険商品です。この商品では、一時払いまたは月払いで支払った保険料に基づいて、一生涯または一定期間中に給付されます。特徴として以下の点があります。
- 安定した収入: 定期的に給付されるため、長期間のライフプランを考える上で安心感があります。
- 保障機能: 契約者が万一の場合でも遺族への保障があるため、安全面でも配慮されています。
- 選択肢多様性: 商品によって異なるプランから自身に合ったものを選ぶことができます。
Conclusion
私たちが退職金について考えるときその重要性は明らかです。特に6年の勤務後に受け取る金額を知ることは将来の生活設計に大きな影響を与えます。勤続年数や基本給によって異なる退職金の額面は私たち自身のライフプランを左右する要因となります。
選択肢として一時金と年金形式がある中でどちらが自分に合うかを見極めることも大切です。税制上の特別扱いや他の資産形成手段も考慮しながら、賢い選択をしていきましょう。この理解が将来への安心感につながります。