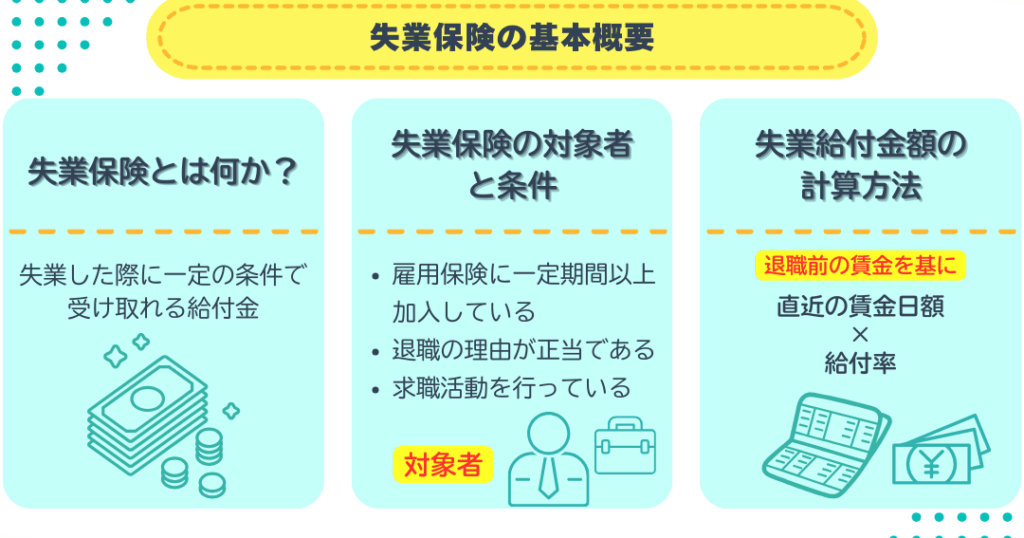
失業保険を受け取るためには、どのくらい働いていない必要があるのでしょうか?私たちは、この重要な疑問について考えてみたいと思います。多くの人が仕事を失ったとき、生活に不安を感じます。その際に頼りになるのが失業保険です。しかし、**失業保険何月働いてないと出ない**というルールは意外と複雑で、知らないことも多いでしょう。
失業保険の基本
失業保険は、職を失ったときに生活を支えるための重要な制度です。私たちが知っておくべき基本的な情報を以下にまとめます。
失業保険とは
失業保険は、雇用保険に基づいて支給される給付金です。通常、正社員として働いていた人が対象であり、指定された条件を満たす必要があります。この制度は、求職活動中の経済的支援を目的としています。具体的には、無収入期間中に一定額の給付金が受け取れます。
受給資格の要件
受給資格については以下の要件があります:
- 過去2年間で通算12ヶ月以上雇用保険に加入していること
- 自己都合ではなく解雇や契約終了などによる退職であること
- 求職活動を行う意思と能力があること
何月働いていないと失業保険が出ないのか
失業保険を受け取るためには、具体的な「働いていない期間」が重要です。特に、どれくらいの期間働いていないかによって、受給資格に影響があります。
失業保険の給付期間
失業保険の給付期間は通常90日から最大で330日です。この期間は、過去の雇用状況や年齢によって変動します。例えば、以下のようなケースがあります。
- 35歳未満:最大90日の給付
- 35歳以上45歳未満:最大150日の給付
- 45歳以上:最大330日の給付
このように、自分の年齢や雇用履歴によって異なるため、しっかり確認することが大切です。
働いていない月数の影響
働いていない月数が3ヶ月を超えると受給条件が厳しくなる傾向があります。具体的には、この場合、新たな職探しについて求められる要件も増えます。また、自己都合で退職した場合はさらに不利になります。主な点は次の通りです。
- 雇用保険加入期間:過去2年間に12ヶ月以上必要。
- 自己都合退職の場合:一定期間待機する必要あり。
- 求人応募活動を行う意思と能力が問われる。
具体的なケーススタディ
失業保険の受給条件は、働いていない期間によって異なる。具体的なケーススタディを通じて、理解を深めよう。
自営業の場合
自営業者は、雇用保険に加入していないことが多い。したがって、自営業の方が失業した場合、一般的には失業保険を受け取ることができない。例外として、自営業者でも特定の条件を満たすことで給付金を申請できる場合もある。しかしその際、自分で年金や健康保険に加入している必要がある。
他の支援制度との比較
失業保険と他の支援制度との違いを明確に理解することは、適切な支援を受ける上で重要です。ここでは、特に雇用保険と生活保護について考察します。
雇用保険との違い
雇用保険は、働いている間に積み立てた保険料によって成り立っています。失業した際には、この積み立てから給付金が支払われます。一方、失業保険は退職後の生活をサポートするためのものであり、条件を満たす必要があります。具体的には以下の点が異なります:
- 雇用保険は常時勤務している期間中に加入し続けることが前提。
- 失業保険は一定期間働いていない場合にのみ受給可能。
- 雇用保険の加入者であれば、自分が辞めてもそのまま給付対象となることが多い。
このように、それぞれ異なる目的や条件があります。失業中でも雇用保険への加入状況によって結果が変わるため注意が必要です。
生活保護との違い
生活保護は最低限度の生活を保障するための制度です。収入や資産が一定以下の場合に申請でき、市区町村によって運営されています。以下の特徴があります:
- 生活水準を維持するために必要な経費全般をカバー。
- 所得制限や資産基準があります。
- 一定期間内で働く意思や能力も求められる場合があります。
Conclusion
失業保険の受給条件は複雑であり私たちがそれを理解することが非常に重要です。特に働いていない期間が3ヶ月を超えると受給条件が厳しくなるため注意が必要です。自己都合退職の場合はさらに不利になることもあります。
また自営業者についても特定の条件を満たすことで失業保険を申請できる可能性がありますので、自分自身の状況をしっかり確認することが大切です。これらの知識を持つことで適切な支援制度を利用し生活の安定につなげていきましょう。