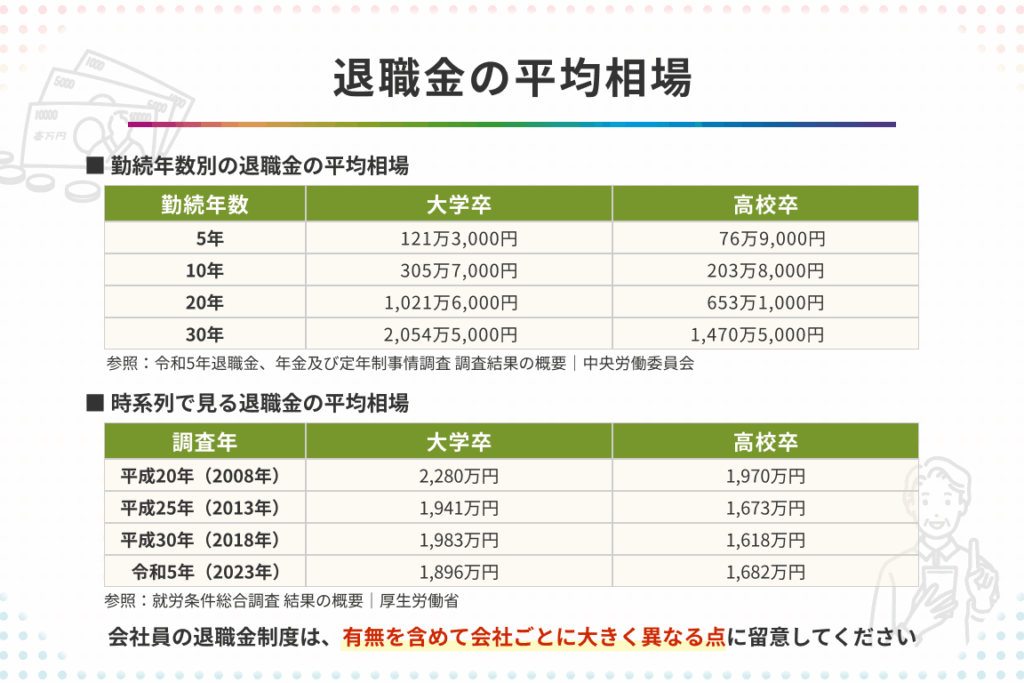
退職金は、私たちのキャリアにおける大きな節目を迎える際の重要な要素です。特に「15年働いたら退職金はいくら?」という疑問は、多くの人が抱く興味深いテーマです。私たちは、この問いに対する明確な答えを探求し、実際のデータやケーススタディを基にした情報を提供します。
退職金とは何か
退職金は、企業での勤務が終了した際に支給される一時金です。この金額は、勤続年数や給与水準によって変動します。私たちにとって、退職金は将来の生活設計に重要な役割を果たします。
退職金の定義
退職金とは、労働者が企業を辞める際に受け取るお金のことです。主に以下の要素から成り立っています。
- 勤続年数: 勤務期間が長いほど多くなる傾向があります。
- 給与水準: 基本給や手当も影響を与えます。
- 会社の規定: 各企業で異なる制度があります。
これらの要素によって、最終的な退職金額が決まります。
退職金の役割
退職金はキャリア終了後の日常生活を支えるために重要です。また、新しいスタートにも使われます。具体的には次のような役割があります。
- 生活資金: 無収入期間中の生活費として利用できます。
- 再就職活動費用: 新しい仕事探しに必要な経費を賄います。
- 老後資産形成: 定年後の安定した暮らしにつながります。
退職金の計算方法
退職金は勤続年数や給与に基づいて計算される重要な要素です。具体的な計算方法を理解することで、将来の生活設計がより明確になります。
日本の退職金制度
日本では、企業ごとに異なる退職金制度があります。一般的には以下のような特徴があります:
- 企業型: 多くの企業が独自の規定を持ち、従業員の勤続年数や役職に応じて支給額が変動します。
- 法律型: 労働基準法などによって最低限の支給基準が定められています。
- 税制優遇: 退職金には税制上の優遇措置があり、一定額まで非課税となります。
これら各制度は企業文化や経営方針によって大きく異なるため、自社のルールを確認することが必要です。
一般的な計算式
退職金を計算する際、一般的には次のような公式が使われます:
- 基本額: 勤続年数×就業期間中の平均給与
- 加算分: 特別手当や役職手当などを考慮
- 調整係数: 会社独自で設定された係数(例:1.5倍)
例えば、15年間勤務した場合:
- 年間平均給与300万円の場合、
- 基本額は300万円×15年=4500万円。
- 加算分として100万円、
- 調整係数1.2倍の場合、最終的な退職金は4500万円+100万円=4600万円×1.2=5520万円。
15年働いた場合の退職金
退職金は、勤続年数に応じて大きく変動します。特に15年間勤務した場合、その金額は企業や職種によって異なります。
職種別の退職金例
様々な職種での退職金例を以下に示します。
- 製造業: 平均的な給与が400万円の場合、約600万円。
- IT業界: 平均的な給与が600万円の場合、約900万円。
- サービス業: 平均的な給与が350万円の場合、約500万円。
これらの数字は一般的なケースであり、企業ごとに制度や手当も異なるため、個別の確認が必要です。
地域別の退職金差
地域によっても退職金には差があります。例えば、
- 東京都: 高い生活費を反映し、高めの平均額。15年勤務で平均800万〜1200万。
- 地方都市: 生活費が低いため、比較的低い水準。15年勤務で平均500万〜800万。
退職金を増やすためのポイント
退職金を増やすには、いくつかの重要なポイントがあります。これらに注意を払うことで、将来の金額に大きな影響を与えられます。
長期勤務のメリット
長期勤務は退職金に直接的な影響を及ぼします。具体的には、以下が挙げられます。
- 勤続年数が長いほど基本額が増加する:多くの企業では、勤続年数に応じて基本額が上昇します。
- 昇給による給与基準の向上:定期的な昇給は平均給与を引き上げ、最終的な退職金にも反映されます。
- 追加手当や特別ボーナス:長期間働くことで受け取れる手当もあり、それが退職金にプラスされることがあります。
このように長期勤務は利益につながりますので、自身のキャリアプランについて考える際には意識しておくべきです。
資産運用の重要性
資産運用も退職金を増やすためには不可欠です。適切な運用方法で資産を成長させることで、さらに安心感が得られます。以下はその利点です。
- 投資でリターンを得る:株式や債券などへの投資によって資産価値が向上する可能性があります。
- 複利効果:早めに投資することで複利効果を享受し、時間と共に資産が倍増することもあります。
- リスク分散による安定性:様々な金融商品へ分散投資することでリスクヘッジとなり、安全性も高まります。
退職金を受け取る際の注意点
退職金を受け取る際には、いくつかの重要なポイントに留意する必要があります。
税金について
退職金は課税対象となりますが、一般的に「退職所得控除」が適用されます。これは、勤続年数に応じて一定額が非課税となり、その後の金額には税率が適用されます。具体的には次のようになります。
- 勤続年数20年未満:50万円×勤続年数
- 勤続年数20年以上:1000万円+(70万円×(勤続年数-20年))
この控除を利用することで、実際に手元に残る金額は大きく異なることがあります。さらに、退職所得として得た収入も一時所得として扱われるため、他の所得と合算しないメリットがあります。
受け取り方の選択肢
退職金の受け取り方にはいくつかの選択肢があります。これらから自分に合った方法を選ぶことが重要です。以下は主な受け取り方です。
- 一時金:全額を一度に受け取る方法です。この場合、一括で資産運用や生活費等に即座に利用できます。
- 年金形式:定期的にもらう方式であり、一生涯安定した収入源となります。ただし、この場合は総額が少なくなることがあります。
- 半分ずつ:一時金と年金形式を併用する方法で、それぞれのメリットを享受できます。
Conclusion
退職金は私たちのキャリアにおける大切な資産です。特に15年勤め上げた際の金額は多くの要因によって変動しますが、適切な理解と計画を持つことで将来への備えがしやすくなります。具体的な例や計算方法を知ることは、自分自身の退職後の生活設計に役立ちます。
また、長期勤務や資産運用の重要性も忘れずに考慮しましょう。これらを通じて、より良い退職金を得るための道筋が見えてきます。受け取り方についても慎重に選ぶことで、税負担を軽減することが可能です。我々全員が自分自身の未来について真剣に考える機会として、このテーマを捉えましょう。