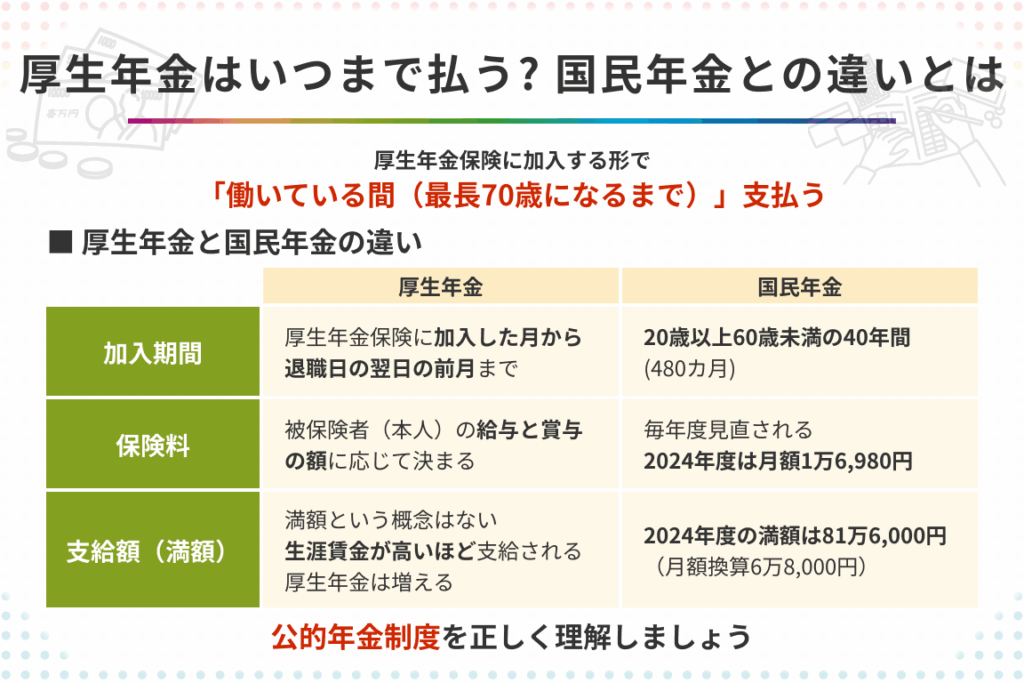
60歳から65歳になるまで働きながら厚生年金保険料を納めることは、将来の年金受給額にどれほど影響するのでしょうか?私たちは、この重要なテーマについて深掘りしていきます。多くの人が退職後の生活を考える中で、年金制度の理解は欠かせません。
厚生年金の基本
厚生年金は、日本の公的年金制度の一部であり、主に企業に勤務する人々が加入します。私たちが理解すべき重要な点は、厚生年金が収入に基づいて計算されることです。
厚生年金とは
厚生年金とは、労働者が給与から控除される保険料を基に積み立てられる制度です。具体的には次のような特徴があります:
- 加入対象: 会社員や公務員など、一定の条件を満たす労働者。
- 保険料: 労使折半で支払われ、収入によって変動します。
- 給付内容: 老齢年金だけでなく、障害年金や遺族年金も含まれます。
このような仕組みにより、私たちは将来の生活資金を準備できます。
年金受給の仕組み
年金受給にはいくつかの重要なステップがあります。まず知っておくべきポイントを挙げます:
- 受給資格: 一定期間以上厚生年金保険料を納める必要があります。
- 支給開始 age: 原則として65歳からですが、60歳から繰上げ受給も可能です。ただし、その場合は月額が減少します。
- 計算方法: 年間報酬と加入期間に応じて計算され、多くの場合、高い所得ほど多くウエイトが与えられます。
60歳から65歳までの働き方
60歳から65歳までの期間は、私たちが働くことによって年金受給額を増やす重要な時期です。この期間中に得る収入が、将来の年金に直接影響します。
働くことの意義
働くことには多くの意義があります。まず経済的安定をもたらします。収入があれば、生活費を賄いながら、貯蓄もできます。また、社会とのつながりを維持し、自分自身のスキルや知識を向上させます。さらに、精神的な健康にも寄与し、生きがいを感じる機会となります。
- 経済的自立
- スキルアップ
- 社会参加
- 精神的健康
これらは全て、私たちが40代や50代で築いた基盤をさらに強化する要素です。そして、このような活動は厚生年金保険料の納付にもつながります。
労働市場の状況
現在の労働市場は変化しています。少子高齢化が進む日本では、高齢者雇用促進法が施行され、多くの企業が高齢者雇用に積極的になっています。このため適切な職場環境と柔軟な勤務形態が提供されています。
最近のデータによると、日本国内で60歳以上で働いている人々は約35%増加しています。この傾向は今後も続くと予想されており、高齢者に対する需要はますます高まります。
| 年 | 60歳以上就業率 |
|---|---|
| 2015 | 30% |
| 2020 | 35% |
| 2023 | 39% |
厚生年金保険料の納付
厚生年金保険料を納付することは、将来の年金受給額に重要な影響を与えます。私たちは、具体的な計算方法や支払うべき保険料について詳しく見ていきます。
保険料の計算方法
厚生年金保険料は、主に以下の要素で計算されます。
- 加入者の給与: 月収が基準となります。
- 保険料率: 現在、約18.3%程度です。この割合は変動する可能性があります。
- 労使折半: 会社と個人で負担するため、実際には給与から約9.15%が差し引かれます。
このように、私たちの収入に基づいて具体的な額が決まります。例えば、月収30万円の場合、毎月の保険料は約27,450円になります。この積み重ねが将来的な年金受給額に大きく寄与します。
支払うべき保険料
私たちが支払うべき厚生年金保険料にはいくつかのポイントがあります。
- 最低限度額: 労働契約によって異なる場合もありますが、大体20万円以上の給与から適用されることが多いです。
- 上限設定: 上限も設けられており、高所得者の場合でも一定額以上は課税されません。
- 納付期間: 年齢や勤務状況によって異なるものの、納付期間が長ければ長いほど得られる恩恵も大きくなります。
年金受給額の増加
厚生年金保険料を60歳から65歳まで納付することで、年金受給額がどれぐらい増えるかについて見ていきます。具体的な影響と試算例を示します。
年金受給額に与える影響
厚生年金保険料の納付は、将来の年金受給額に直接的な影響を及ぼします。働きながら保険料を支払うことで、以下の要素が関与します:
- 加入期間:長く納付するほど、基礎となる年金が増えます。
- 収入:高い給与で働くことができれば、その分だけ多くの保険料を支払い、最終的な年金も増加します。
- 計算方法:厚生年金は平均標準報酬月額に基づいており、この数値が上昇すれば、それに伴い受給額も引き上げられます。
このように、私たちが60歳から65歳まで働くことで得られる恩恵は大きいです。
増加額の試算例
具体的な数字で理解しやすくしましょう。月収30万円で5年間(60歳から65歳)勤務し続けた場合の試算です。
| 年数 | 月収 (円) | 保険料率 (%) | 毎月の保険料 (円) | 納付合計 (円) |
|---|---|---|---|---|
| 1 | 300,000 | 18.3 | 27,450 | 329,400 |
| 5 | – | – | – | 1,647,000 |
この試算では、毎月約27,450円を5年間納付すると、総計1,647,000円になります。この追加納付によって将来の年金受給額は大幅に向上する可能性があります。
まとめ
60歳から65歳まで働きながら厚生年金保険料を納めることは、将来の年金受給額に大きな影響を与えます。この期間中に得た収入が年金計算の基礎となり、最終的な受給額が増加する要因になります。例えば、月収30万円で5年間続けて勤務すれば、毎月約27,450円を納付し、その総計は1,647,000円にも達します。このような追加納付によって、将来的な年金受給額が向上する可能性があります。
また、この時期には経済的安定だけでなく、スキルアップや社会参加も重要です。働くことで生活基盤が強化され、高齢者雇用促進法のおかげで高齢者の雇用機会も広がっています。実際、日本国内では60歳以上で働いている人々が増加しており、この流れは今後も続くでしょう。
Conclusion
60歳から65歳までの期間に厚生年金保険料を納めることは将来の年金受給額に大きな影響を与えます。この5年間の働き方次第で私たちの老後が変わる可能性があるため、積極的に職場に留まることが重要です。経済的安定やスキル向上だけでなく、社会とのつながりも深められます。
高齢者雇用促進法によって増加している高齢者雇用の機会を活かし、この時期を最大限に利用しましょう。私たち自身の未来への投資として、厚生年金制度を理解し、賢く行動することが求められています。