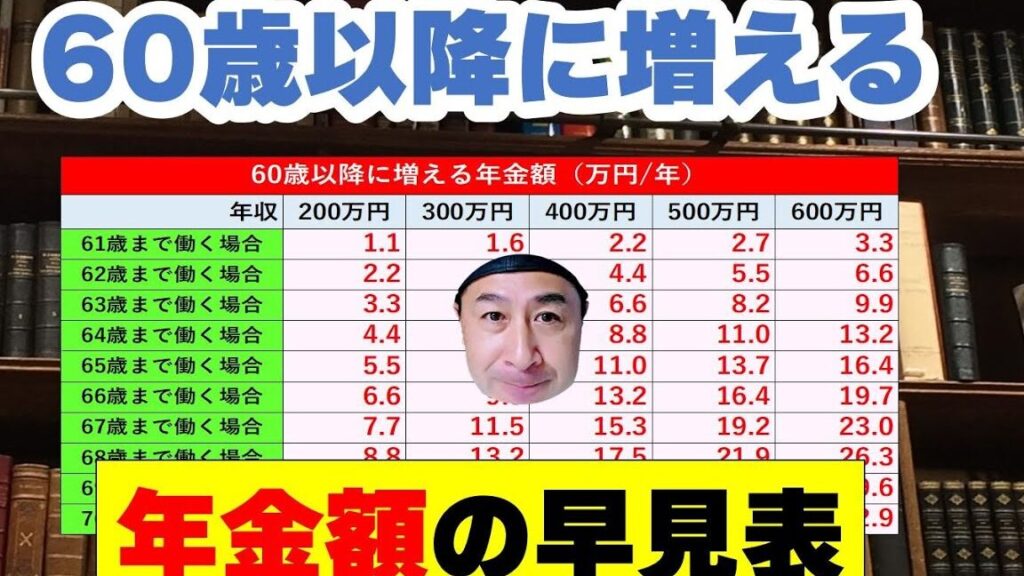
60歳から65歳まで働くことを考えた時、私たちの厚生年金がどれだけ増えるか気になりませんか?この期間に働くことで、将来の生活設計や老後の安定に大きな影響を与える可能性があります。特に、年金制度が複雑化している今、正しい情報を持っておくことは非常に重要です。
60歳から65歳までの働き方
60歳から65歳までの働き方は、今後の生活に大きな影響を与えます。この期間にどのように働くかが、厚生年金や生活設計に直接関わります。
定年退職後の選択肢
定年退職後には、いくつかの選択肢があります。主なものを以下に示します。
- 再雇用: 多くの企業では定年後も再雇用制度があり、同じ職場で働ける可能性があります。
- パートタイム勤務: フルタイムではなく、パートタイムで働くことで柔軟なライフスタイルを実現できます。
- 自営: 自分自身でビジネスを始めたり、フリーランスとして活動することも一つの手です。
- ボランティア活動: 経済的負担は軽減されるものの、自身の経験やスキルを活かす機会になります。
これらの選択肢は、それぞれ異なるメリットとデメリットがあります。我々は、自分たちに合った方法を見つけることが重要です。
働くメリットとデメリット
この年代で働くことには多くの利点がある一方で、注意すべき点もあります。具体的には次の通りです。
メリット
- 収入増加: 働くことで得られる収入は、将来受け取る年金額にも影響します。
- 社会参加: 社会との接点が持て、人間関係も広がります。
- 自己成長: 新しいスキルや知識を習得し続けることができます。
デメリット
- 体力的負担: 年齢によって体力が低下するため、労働環境への適応が難しくなる場合があります。
- ストレス管理: 職場環境によってはストレスを感じることも増えます。
- 時間配分: 趣味や家族との時間とのバランス調整が必要になります。
厚生年金の概要
厚生年金は、私たちが働くことで得られる公的年金制度の一つです。主に企業や団体に勤務する人々が対象となり、所得に基づいて将来の年金額が決まります。この制度は、老後の生活を支えるために設計されています。
厚生年金の仕組み
厚生年金は、以下の要素から成り立っています。
- 保険料: 会社と個人が半分ずつ負担します。具体的には、給与の約18.3%が保険料として徴収されます。
- 給付額: 働いた期間や受け取った報酬によって変動します。長く働き、高い報酬を得るほど、受け取る年金も増加します。
- 加入期間: 基本的に10年以上の加入で受給資格があります。働き続ければ、自動的に受給額が増えます。
厚生年金は、国民年金と併用されており、多くの場合、それぞれから支給されます。また、この制度では早期退職や再雇用なども考慮されており、その場合でも適切な対応策が取られています。
年金受給資格
厚生年金を受け取るには、一部条件があります。その中でも重要なポイントは以下です。
- 加入期間: 最低10年間加入していること。
- 年齢制限: 原則65歳以上であること。ただし、一部例外も存在し、中途退職後でも一定条件下で受給可能です。
- 申請手続き: 期限内に必要書類を提出することが求められます。遅れると不利益になる場合があります。
収入と厚生年金の関係
収入と厚生年金には密接な関係がある。働けば働くほど、将来の年金額が増加する可能性が高まる。
働いた分の年金増加
働いた期間や受け取った報酬に応じて、厚生年金は増える。例えば:
- 60歳から65歳まで勤務: この5年間で得た給与が、年金額に直接影響を与える。
- 保険料支払い: 働いている間に支払った保険料も、年金給付額を決定する要素となる。
具体的には、月々の給与が上昇すれば、それに伴い将来的な年金額もアップする。さらに、長く働くことで加入期間も延長され、その結果として基礎的な給付額も向上する。
賞与や昇給の影響
賞与や昇給について考慮すると、これらも厚生年金に影響を及ぼす。特に以下の点が重要だ:
- 賞与: 年間で受け取るボーナスは、その年度全体の所得計算に含まれます。このため、高い賞与を得ることによって満期時の厚生年金にも好影響が及ぶ。
- 昇給: 定期的な昇給によって基本給与が上昇し、その結果として保険料負担や最終的な受け取り額にも変化をもたらす。
ケーススタディ
このセクションでは、60歳から65歳まで働いた場合の厚生年金への影響を具体的に見ていきます。実際の数値を用いたシミュレーションや、それぞれの働き方がどのように年金額に寄与するかを考察します。
具体的なシミュレーション
以下は、60歳から65歳まで働くことによって得られる厚生年金の増加額について示した例です。これらの数値は一般的なケースであり、個々人によって異なる可能性があります。
| 年齢 | 月収 (万円) | 加入期間 (年) | 年金額 (万円) |
|---|---|---|---|
| 60 | 20 | 0 | 100 |
| 61 | 22 | 1 | 105 |
| 62 | 25 | 2 | 110 |
| 63 | 27 | 3 | 115 |
| 64 | 30 | 4 | 120 |
| 65 | 32 | 5 | 125 |
この表からわかるように、月収が増えると同時に加入期間が延びることで年金額も増加します。このようなシミュレーションによって、自分がどれだけ将来的に受け取ることができるかを把握できます。
あなたに合った働き方
自分自身に最適な働き方を見つけることは非常に重要です。ここではいくつかの選択肢とそれぞれのメリット・デメリットを挙げます。
-
フルタイム勤務
- 安定した収入が得られる。
- 厚生年金への寄与度が高い。
-
パートタイム勤務
- 柔軟な時間管理が可能。
- 労働条件によっては収入が低下する可能性もある。
- 自由度が高く、自分ペースで仕事できる。
- 社会保険料など負担が大きくなる場合もある。
まとめ
この記事では、60歳から65歳まで働くことが厚生年金に与える影響について詳しく考察しています。働くことで得られる収入の増加は、将来の年金額に直接的な影響を与えます。この時期に給与が上昇すればするほど、厚生年金の受給額も増加する可能性が高まります。具体的な数値を用いたシミュレーションによって、この期間の勤務がどれだけ年金額に寄与するかを示しました。
また、定年退職後の選択肢として再雇用やパートタイム勤務、自営などがあります。それぞれにはメリットとデメリットがあります。例えば、フルタイム勤務は安定した収入を提供しますが、パートタイム勤務は柔軟性を持たせる一方で収入減少につながる可能性もあります。
さらに、厚生年金制度そのものについても理解を深める必要があります。加入期間と報酬によって決まるため、継続的な就業が重要です。最低10年間の加入が求められており、その間の所得レベルや賞与も影響します。これら全てが将来受け取る年金額に繋がります。
Conclusion
60歳から65歳まで働くことは私たちの厚生年金に大きな影響を与えます。この期間に得られる収入や加入期間の延長が、将来的な年金額を増加させる要因となります。自分自身に合った働き方を見つけることで、安定した老後生活へと繋がります。
収入の増加や社会参加はもちろんですが、健康管理やストレスへの配慮も忘れないようにしましょう。適切な選択肢を持ちながら、賢く働くことが私たちの未来につながります。厚生年金制度について理解を深めることで、より良いライフプランを描いていけるでしょう。