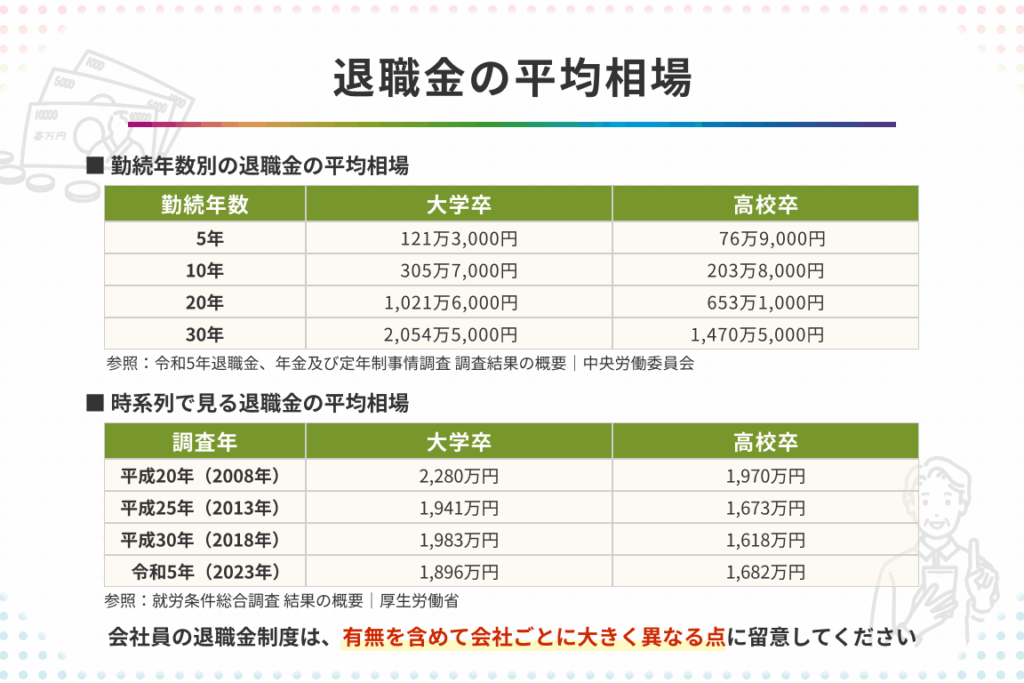
退職金は、働いてきた年月を反映した大切な資産です。特に15年働いて退職金はいくらですかという問いは、多くの人が関心を持つテーマでしょう。私たちもその疑問を抱えています。この期間に得られる退職金の額は、企業や業種によって異なるため、一概には言えません。
退職金の基本知識
退職金は、従業員が企業で働いた結果として受け取る一時金です。この資産は、勤務年数や企業の方針によって異なります。ここでは、退職金についての理解を深めるために重要な情報を提供します。
退職金とは何か
退職金とは、労働者が定年や自己都合で退職する際に支給される一時的な報酬です。企業ごとに制度が異なるため、その額もさまざまです。また、日本では一般的に勤続年数が長いほど、支給額も増加します。この制度は、雇用主から従業員への感謝の意を示す手段でもあります。
退職金の仕組み
退職金の算出方法にはいくつかのアプローチがあります。主なものには以下があります。
- 勤続年数:長く働くほど有利です。
- 基本給:月収やボーナスなどが影響します。
- 業種・企業規模:大手企業や安定した業種では高額になる傾向があります。
15年働いた場合の退職金
退職金は、勤続年数や企業によって異なる額が支給される重要な資産です。特に15年間働いた場合、その額には大きな幅があります。
退職金の計算方法
退職金の計算方法は一般的に以下の要素を考慮します。
- 勤続年数: 勤続が長いほど、基本的に退職金も増加する傾向があります。
- 基本給: 基本給が高ければ、それに基づいて算出されるため、退職金も多くなります。
- 業種や企業規模: 業種によっては、退職金制度が異なることがあります。例えば、大企業と中小企業ではその差が顕著です。
計算式として一般的なのは「基本給 × 勤続年数 × 定められた率」です。この率は企業ごとに設定されています。具体的には、例としてある企業では0.5%から2%であることがあります。
業種別の退職金の相場
業種別で見ると、退職金の相場には明確な違いがあります。以下の表で代表的な業種を示します。
| 業種 | 平均退職金額(円) |
|---|---|
| 製造業 | 150万円 |
| サービス業 | 100万円 |
| IT業界 | 200万円 |
| 建設業 | 180万円 |
退職金を増やす方法
退職金を増やすための手段はいくつか存在します。特に、転職や昇進が重要な要素です。
転職や昇進の考慮
転職による年収の向上は、退職金に直結します。新しい企業で得られる基本給が高ければ、高額な退職金につながります。また、昇進も同様です。役職が上がることで基本給が増え、その結果として退職金も増加します。我々は定期的に市場価値を確認し、自分たちのキャリアパスを見直すことが重要です。その際には以下の点を意識すると良いでしょう。
- 業界内での給与水準:他社との比較。
- 自分自身のスキルセット:専門知識による付加価値。
- ネットワーキング:業界内での人脈構築。
退職金制度の確認
各企業ごとに異なる退職金制度がありますので、これを確認することが大切です。具体的には、以下の情報を調べておくと有利です。
- 計算基準:基本給×勤続年数×率。
- 支給条件:自己都合・会社都合など。
- 過去実績:過去数年分の支給額データ。
退職金に関する税金
退職金は、受け取る際に税金が発生する重要な要素です。ここでは、退職金にかかる税金の種類や軽減策について詳しく説明します。
税金の種類
退職金には主に以下の2つの税金が適用されます。
また、特別控除や非課税枠を考慮すると、実際の納付額は変わることがあります。
税金の軽減策
私たちが知っておくべき効果的な軽減策には次のようなものがあります。
退職金の受け取り方
退職金の受け取り方には、一時金と年金という2つの選択肢があります。それぞれに利点があり、個人の状況に応じて選ぶことが重要です。
一時金と年金の選択
一時金は、退職時にまとめて受け取る形態です。一度に大きな額を手に入れることで、資産運用や新たな投資に使いやすいメリットがあります。しかし、大きな額を一度に受け取るため、税負担も高くなる可能性があります。一方で年金は、定期的に小分けで支給されます。安定した収入源となり、生活費として計画しやすい利点があります。ただし、一時的な資金需要には対応できません。私たち自身のライフスタイルや将来計画を考慮して選択する必要があります。
Conclusion
退職金は私たちのキャリアの成果を示す大切な資産です。15年間働いた場合の具体的な額は企業や業種によって異なるものの、基本給や勤続年数が重要な要素であることが分かりました。また、転職や昇進を通じて退職金を増やすチャンスもあります。
税金や受け取り方法についても十分に理解し、自分にとって最適な選択肢を見極めることが重要です。私たちの将来計画に合った退職金制度をしっかり把握することで、安心した老後生活への第一歩となります。