30年働いたら年金はいくらもらえるのか、私たちにとって非常に重要なテーマです。将来の生活設計において、年金は大きな役割を果たしますが、具体的な金額や計算方法については多くの人が知らないのが現状です。年金制度は複雑で、さまざまな要因が金額に影響を与えます。
30年働いたら年金はいくらもらえるの概要
30年間働いた場合、受け取る年金の額は個々の状況で変わります。年金の計算には、給与の額や加入期間が大きく影響します。具体的には、以下の要素が重要です。
また、年金制度の複雑さも忘れてはいけません。例えば、国民年金と厚生年金では受け取る金額が異なります。これにより、対応する制度にどの程度加入しているかが、年金額に影響します。私たちは、年金に関する情報を正確に理解することが重要だと考えます。
さらに、自分の年金額を試算するためには、日本年金機構が提供する計算ツールを利用できます。その結果を基に、将来の生活設計を計画できます。理解が深まると、より良い準備が可能になります。
年金制度の基本
年金制度は国民の老後生活を支えるための仕組みです。この制度は主に公的年金と私的年金の2つの部分から成り立っています。それぞれの特徴を理解することが、年金額を把握するために重要です。
公的年金と私的年金
公的年金とは、国が提供する年金です。これには以下のような種類があります。
- 国民年金: 働いているすべての人が加入する基本的な年金制度です。自営業者や学生も対象です。
- 厚生年金: 会社員や公務員が加入する制度で、給料に応じた保険料を支払います。これにより、受け取る年金の額が増えます。
私的年金は、個々人が自ら積み立てる年金です。主に企業年金や個人年金保険が該当します。私的年金は公的年金の不足分を補う役割を果たしますが、自分で積み立てる必要があります。
支給開始年齢
年金の支給開始年齢は、制度によって異なりますが、一般的には以下の通りです。
- 国民年金: 原則として65歳からの支給。
- 厚生年金: 65歳から支給開始。ただし、早く受け取ることも可能ですが、総額が減少します。
30年働いた場合の年金額
30年間働いた場合に受け取る年金額は、個々の条件に大きく依存します。具体的な数値を理解することで、将来の生活設計が見えてきます。
賃金と保険料の関係
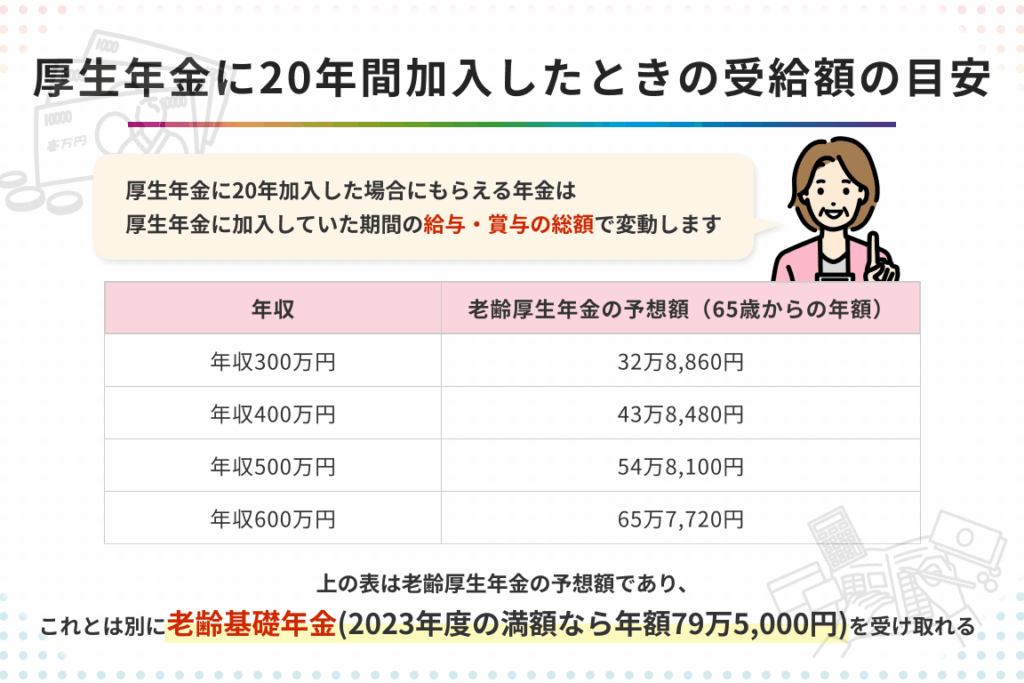
賃金と保険料の関係は、年金額に直接影響します。一般的に、私たちの月収が高ければ、高い保険料を支払います。そして、その結果、年金額も増加します。例えば、厚生年金に加入している場合、以下の要素が関係します。
- 給与: 高い給与が年金に反映される。
- 加入期間: 長期間の加入が年金額を向上させる。
- 保険料支払い状況: 差し引きされる保険料が多いほど、年金額も高くなる。
給与が増えれば、その分、年金の受取額も多くなる仕組みです。このため、私たちの働き方やステータスが年金に与える影響を常に考慮することが重要です。
年金計算の具体例
年金額の計算は、基本的な数式を使います。私たちが知っておくべき重要な指標がいくつかあります。具体例を挙げると、以下のようになります。
- 加入年数: 30年(36ヶ月×30年 = 1080ヶ月)
- 平均月収: この例では、30万円と仮定。
- 保険料率: 18.3%(2023年現在)
年金額の試算は以下の式に基づきます。
[
年金額 = (平均月収 × 保険料率 × 加入年数)/12
]
このため、私たちの具体的な試算は次のようになります。
| 経済指標 | 値 |
|---|---|
| 平均月収 | 300,000円 |
| 加入年数 | 30年 |
| 保険料率 | 0.183 |
| 年金額 | 1,095,000円 |
将来の年金受給に影響を与える要因
年金受給額には複数の要因が影響する。主な要因を理解することで、将来受け取る金額を予測できる。
経済状況の変化
経済状況は年金額に直接影響を与える。例えば、以下の要素が重要だ。
これらの要因が組み合わさって、将来の年金額に影響を及ぼす。
法制度の改正
法制度の改正も年金に影響する。特に年金制度の更新や改正があると、その影響は広範囲に及ぶ。
結論
年金についての理解を深めることは私たちの将来の生活設計にとって非常に重要です。30年間働いた場合の年金額は個々の状況によって異なり多くの要因が影響を与えます。特に給与の平均額や加入期間は大きなポイントです。
私たちが年金制度の基本を理解し正確な情報を手に入れることで将来の受給額をより明確に予測できます。日本年金機構の計算ツールを活用し自分自身の年金額を試算することも大切です。これにより安心して老後を迎えるための準備が整うでしょう。