夫が国保の妻はいくら働いてもいいのでしょうか?この疑問は、多くの家庭で直面する重要なテーマです。私たちは、国民健康保険(国保)の制度を理解し、どれだけ働けるのかを把握することが必要です。特に、自分自身や家族の将来に影響を与える可能性があるため、この問題は無視できません。
夫が国保の妻はいくら働いてもいいですか
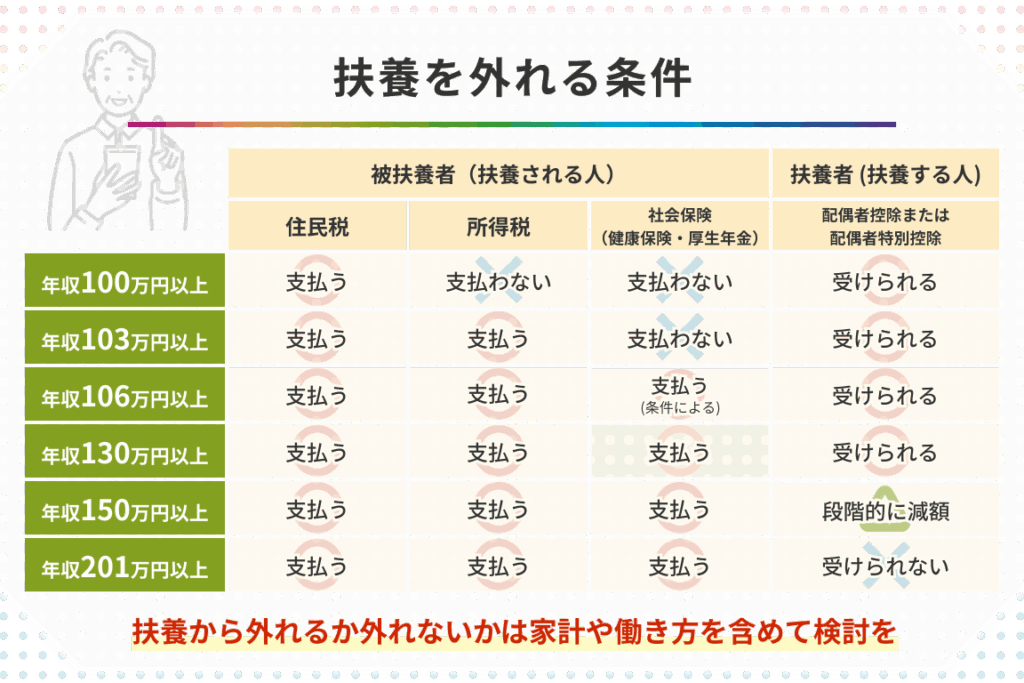
夫が国民健康保険に加入している場合、妻の働き方には注意が必要です。まず、妻は年収130万円まで働くことができるとされています。この金額を超えると、配偶者控除や扶養控除の適用を受けられなくなります。
また、年収103万円以下であれば、社会保険料も発生しないため、経済的負担が軽減されます。ただし、この範囲内でも勤務時間や仕事内容によっては異なるケースもあります。
さらに、**特定の条件下では130万円を超えても扶養に入れる場合があります。**例えば、自営業などで不安定な収入の場合などです。このような状況では事前に確認することが重要です。
私たちはこの制度について理解を深めることで、家計全体への影響を把握できます。そして適切な判断ができるようになります。具体的には以下の点にも注目しましょう:
- 税金や社会保険料への影響
- 家庭内での役割分担
- 将来への資産形成
国民健康保険の基本
国民健康保険(国保)は、日本における社会保障制度の一環であり、主に自営業者や無職の人々が加入する保険です。この制度は、医療費を軽減し、安心して医療サービスを受けられるようサポートします。
国民健康保険とは
国民健康保険は、所得に基づく負担金を支払うことで、病気やケガに対する医療費をカバーします。加入者は以下のメリットがあります:
- 自己負担額が軽減される:医療機関での診察や治療費用が安くなる。
- 幅広いサービスが受けられる:入院や手術など多様な医療サービスへのアクセスが可能。
- 家族全体をカバーできる:契約者だけでなく、その家族も対象になる場合がある。
このように、国民健康保険は私たちの日常生活において重要な役割を果たしています。
妻の保険の種類
妻が利用できる保険にはいくつか種類があります。具体的には次の通りです:
- 扶養家族として加入:夫が国保に加入している場合、年収130万円未満であれば扶養扱いとなり、自身の負担なしで医療サービスを受けられます。
- 自分自身で加入:年収130万円以上の場合、自身で国民健康保険または社会保険に加入する必要があります。この際、給与から直接引かれる形になります。
妻の働き方に関する法律
妻が国民健康保険(国保)に加入している場合、労働時間や収入には特定の法律があります。それらを理解することで、適切な働き方が可能になります。
労働時間の上限
妻の労働時間には法的な制限があります。一般的に、扶養家族として認められるためには、月間で130時間未満の勤務が求められます。この基準を超えると、配偶者控除や扶養控除が適用されなくなるため注意が必要です。具体的には以下のポイントがあります:
- 週あたりの労働時間: 30時間以上勤務すると扶養から外れることも。
- パートタイムやアルバイト: 雇用契約によっては異なる条件になることもある。
このように、労働時間は収入と直接つながるため、自分自身の状況をよく考慮する必要があります。
収入制限について
妻がどれだけ稼げるかにも明確な基準があります。年収130万円未満の場合は扶養家族として認められます。一方で、この金額を超えると税制上、不利になることがあります。主なポイントは次の通りです:
- 年収103万円以下: 社会保険料発生なし。
- 年収130万円以上: 自身で国民健康保険または社会保険への加入必須。
夫の国保の妻になるメリット
夫が国民健康保険に加入している場合、妻になることで得られるメリットはいくつかあります。特に、経済的な負担軽減や安定した収入を確保できる点は重要です。
健康保険料の軽減
年収130万円未満であれば、扶養家族として健康保険に加入できるため、自己負担額が軽減されます。これにより、医療費が発生する場面でも安心感があります。また、自分自身で健康保険に加入する必要がないため、その分のコストも削減できます。具体的には、以下のような利点があります:
この制度を利用することで、私たち家族全体の経済的な安定性も向上します。
収入の安定性
年収103万円以下で働けば、社会保険料も発生しません。この条件下では、税金やその他の社会保障関連費用による影響を受けずに安定した生活を送れます。また、この状況では配偶者控除や扶養控除も適用されるため、更なる税負担軽減につながります。実際には:
妻の働き方の選択肢
妻が国民健康保険(国保)に加入する場合、いくつかの働き方の選択肢があります。まず、年収130万円未満であれば扶養家族として認められます。この条件を満たすことで、健康保険にスムーズに加入できる点が重要です。また、年収103万円以下の場合は社会保険料が発生しないため、経済的な負担も軽減されます。
さらに、働く時間にも注意が必要です。月間で130時間未満の勤務であれば扶養家族として認められます。しかし、週あたり30時間以上働くと扶養から外れる可能性があります。これらの数字を把握しておくことで、自身の働き方を計画できます。
また、自分自身で国民健康保険や社会保険に加入する選択肢もあります。この場合は年収130万円以上になると自動的に適用されるため、自身の状況に応じて判断が求められます。例えば、自営業やフリーランスの場合、このシステムを利用して安定した医療保障を得ることが可能です。
結論
夫が国保に加入している場合の妻の働き方には明確なルールがあります。年収130万円未満であれば扶養家族として認められ、103万円以下で社会保険料も発生しません。この制度を理解することで、経済的な負担を軽減しつつ安心して働くことができます。
また勤務時間にも注意が必要で月間130時間未満に抑えることで扶養の条件を維持できます。我々はこれらのポイントを考慮しながら最適な働き方を選ぶことが重要です。将来的な資産形成や税金への影響も視野に入れて、賢い判断を心掛けましょう。