厚生年金は、私たちの老後を支える大切な制度です。しかし、厚生年金何年働いたらもらえるのか、具体的に知っている人は少ないのではないでしょうか。年金を受け取るための条件や必要な年数を理解することは、将来の計画を立てる上で非常に重要です。
厚生年金の基本知識
厚生年金について理解することは、将来の経済的安定に重要です。私たちは、厚生年金の概要やその計算方法について詳しく説明します。
厚生年金とは
厚生年金とは、企業などに勤務する労働者が加入する公的年金制度です。これは、雇用主と労働者の双方が保険料を負担し、老後、障害時、または死亡した際に遺族に対して年金が支給されます。厚生年金は、国民年金とは異なり、支給額が給与に連動しているため、働く人々の間での財政的な保障を提供します。
厚生年金の計算方法
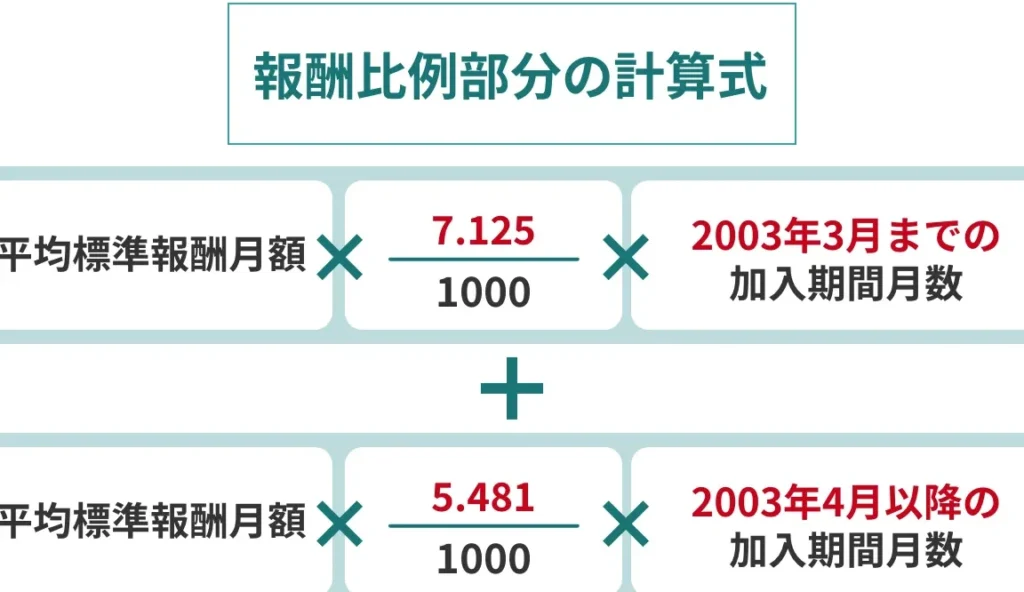
厚生年金の支給額は、主に加入期間とその期間中の給与によって決まります。計算方法は以下の通りです。
- 加入期間を確認し、その年数を計算します。
- 各年度の報酬額をもとに、平均報酬月額を算出します。
- 平均報酬月額に、加算係数を掛け算します。
厚生年金を受け取るための条件
厚生年金を受け取るためには、特定の条件があります。私たちが理解すべき重要なポイントは、勤続年数と資格取得要件です。
勤続年数の重要性
厚生年金を受けるためには、最低でも10年以上の加入期間が必要です。加入期間とは、厚生年金に実際に加入していた年数を指します。この加入期間が長いほど、将来受け取る年金額が増加します。例えば、加入期間が20年の場合、支給額は加入期間が10年の場合よりも多くなります。また、加入期間が長ければ、年金の安定性も向上します。
資格取得の要件
厚生年金の資格を得るためには、いくつかの要件があります。主な要件は以下の通りです。
- 病気や失業による離職ではないこと: 自己都合での退職が基本です。
- 年齢制限: 60歳以上での加入が一般的です。
- 保険料納付: 各年度に所定の保険料を納付していることが求められます。
年数別の受給可能性
年数に応じた厚生年金の受給可能性を理解することは重要です。加入期間によって受け取る年金額や条件が変わるため、正確な情報を把握することが必要であると言えます。
10年未満の勤務
10年未満の勤務では、厚生年金を受け取る権利が生じない。つまり、加入期間が10年に達しない場合、受給資格を得られないため、保障がないことを認識することが大切です。この場合、20代や30代の若い時期に短期間働く人々は特に注意が必要です。また、当該期間に保険料を納めても、将来的な年金受給が見込めない点に注意しよう。
厚生年金のメリットとデメリット
厚生年金には多くの利点と欠点が存在します。これらを十分に理解することで、加入するか否かの判断がスムーズになります。
メリット
- 老後の安定した収入が期待できる。厚生年金は、特に長期にわたって積み立ててきた場合、安定した老後の収入源となります。
- 医療や障害時のサポートが充実している。万が一の際には、医療保険との併用で安心できる保障が受けられます。
- 税金の優遇がある。厚生年金への拠出金は、所得控除の対象となり、税負担が軽減されます。
- 家族への保障が得られる。加入者が亡くなった際、遺族年金として家族にも保障が受けられます。
デメリット
- 最低加入期間がある。厚生年金の受給には、最低でも10年の加入が必要です。短期間に働いた場合は、受給資格を得られません。
- 保険料負担が重く感じられる。給料から自動的に天引きされるため、生活費への影響が大きくなることがあります。
- 受給額が給与に依存する。受給額が給与の水準に依存するため、高所得者にとっては不満が残ることがあるかもしれません。
- 年金制度の変更リスクがある。制度の見直しや変更があった場合、将来に受け取る金額が不透明になります。
結論
厚生年金についての理解は私たちの将来の生活設計に欠かせません。働く年数や条件を正確に把握することで、年金受給の可能性や受給額を見通すことができます。特に最低10年の加入期間が必要であることを忘れずに、早い段階から計画的に働くことが重要です。
また、厚生年金のメリットとデメリットを考慮しながら、私たち自身のライフスタイルに合った選択をすることが求められます。将来の安心を得るために、今からしっかりと準備を進めていきましょう。