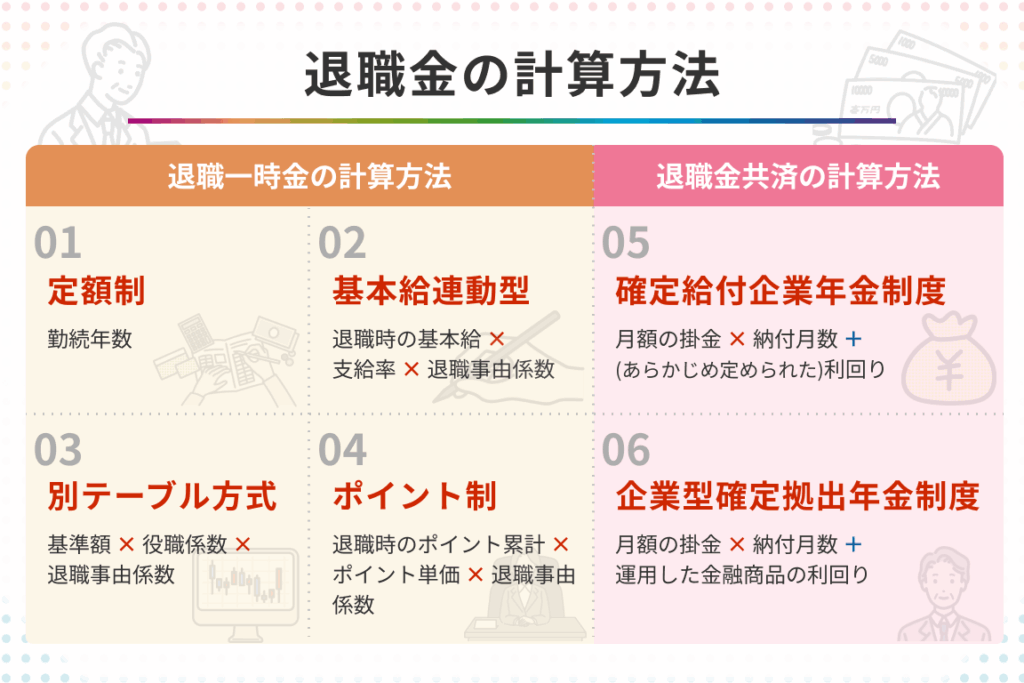
退職金は、私たちが長年働いてきた成果を実感できる大切なものです。特に20年働いたら退職金はいくらもらえるのかは、多くの人にとって気になるテーマですよね。退職金の額は、企業の制度や勤続年数、給与水準によって大きく変わります。
20年働いたら退職金はいくらもらえる
20年働いた場合の退職金の額には、いくつかの要因が関係してきます。まず、企業の退職金制度によって金額は異なります。一般的には、以下の要因が主な要素です。
- 勤続年数: 勤続年数が増えるほど、退職金は増加します。
- 基本給: 基本給が高いほど、退職金も多くなります。
- 勤務形態: 正社員と非正規社員では、退職金の算出方法が異なることがあります。
多くの企業では、20年で退職金を計算する際に、勤続年数×基本給×倍率(通常、数倍から十数倍)という式を用います。このため、例えば、基本給が30万円で倍率が3倍の場合、退職金は以下のように計算できます。
| 勤続年数 | 基本給 | 倍率 | 退職金額 |
|---|---|---|---|
| 20年 | 30万 | 3倍 | 1800万 |
したがって、我々が20年間働いた場合の退職金は、300万円から1800万円の範囲に収まることが一般的です。また、企業の業績や就業契約内容も、慰労金に影響を与えることがあります。
さらに、特定の条件を満たす場合、法定外退職金が支給されるケースも存在します。このため、企業の退職金規定を確認することは重要です。
退職金の基本
退職金は、労働者が退職時に受け取る一時金であり、働いた期間や給与に基づいて決まります。退職金の金額は企業ごとの制度や就業契約によって異なります。
退職金とは
退職金とは、退職時に支払われる金額で、企業が従業員に対して行う経済的な支援です。この金額は、働いた年月や最終的な給与額によって変動します。例えば、企業によっては法定退職金の他に、企業独自の退職金制度を設けている場合もあります。具体的には、退職金の計算には以下の要素が含まれます:
- 勤続年数:働いた年数が恩恵をもたらす。
- 基本給:退職時の給与が影響を与える。
- 倍率:企業の規定により設定される数値。
退職金の仕組み
退職金の仕組みは、企業の方針や労働契約に依存しており、一般的には「勤続年数×基本給×倍率」という計算式が用いられます。例えば、勤続20年、基本給30万円、倍率3倍の場合、退職金は1800万円になります。多くの場合、企業の業績や就業契約の内容が影響を与え、退職金は300万円から1800万円の範囲に収まります。
税金と退職金
退職金には、さまざまな税金がかかることを理解することが重要です。退職金を受け取る際には、適切な税金処理を行うことで、受け取る金額に大きな影響を与えることがあります。
税金の種類
退職金にかかる主な税金は次の通りです。
このように、退職金はさまざまな税金に影響されます。
税金の計算方法
税金の計算方法は、以下のステップで行います。
- 退職金の総額を確認します。
- 所得税のための退職金控除を算出します。この控除額は、退職年数や退職金の額に基づいて計算されます。
- 控除後の金額に基づいて、所得税と住民税を算出します。
企業ごとの退職金制度
企業によって退職金制度は大きく異なります。各企業の方針、業績、給与水準などが影響し、退職金の額や仕組みが変わります。
大手企業の例
大手企業は通常、充実した退職金制度を導入しています。例えば、主要な企業の退職金は、勤続年数に基づいて以下のように設定されています。
- 勤続20年での支給額:多くの大手企業では、300万円から1800万円に達することがある。
- 基本給×倍率:一般的に、退職金は基本給の3倍から5倍の倍率で計算される場合が多い。
- 退職金のランク制度:企業によっては、職位に応じて異なる退職金ランクを設けていることもある。
大手企業では、退職金に加えて企業年金や退職慰労金などが用意されていることが一般的です。これにより、退職後の生活が安定しやすくなります。
中小企業の例
中小企業は退職金制度が大手企業よりも簡素である場合が多いです。退職金の額も一般的に低く設定されています。以下の特徴が見られます。
- 勤続20年での支給額:多くの中小企業では、100万円から600万円程度になることが一般的です。
- 単純な計算式:退職金の計算は、基本給の1.5倍から2倍といったケースも多い。
- 制度の多様性:企業によっては、法定外の退職金が支給される場合もあるが、その金額は限られたものとなる。
退職金の計算方法
退職金の額を理解するには、計算方法を把握することが重要です。退職金は、主に給与や勤続年数によって決まります。
給与と勤続年数
退職金の計算には、「勤続年数×基本給×倍率」が用いられます。基本給が30万円で倍率が3の場合、退職金は1800万円となります。勤続年数が長ければ、退職金も増えます。例えば、以下のように計算できます:
- 勤続年数:20年
- 基本給:30万円
- 倍率:3倍
この場合、退職金は600万円となります。給与が高い企業で働くと、退職金は大きくなります。一方で、給与や勤続年数が少ない場合、退職金は減少します。
退職金の試算
退職金の試算を行う際には、いくつかの要素を考慮する必要があります。例えば、以下の点を検討します:
- 退職金規定: 企業によって異なるため、正確な額を把握する必要がある。
- 法定外退職金: 特定の条件を満たす場合に支給されることがある。
- 税金: 所得税や住民税が控除されるため、受取額に影響が及ぶ。
退職金後のライフプラン
退職金を受け取った後のライフプランを計画することは、将来の生活に大きな影響を及ぼします。退職金の額によって異なる支出や投資の方法を考慮することが重要です。
資産形成の重要性
退職後の生活には、 資産形成が不可欠です。受け取った退職金をどのように管理するかで、将来の経済的安定性が左右されます。以下の点を確認しましょう:
これらの要素を意識することで、無駄を省き、退職金を最大限に活用できます。
賢い使い方
退職金を受け取る際、 賢い使い方を考えることが求められます。生活費や医療費への備えだけでなく、新たな趣味や学びにも目を向けましょう。具体的には、以下の点を考慮します:
Conclusion
退職金は私たちの将来に大きな影響を与える重要な要素です。20年働いた場合の退職金額は企業の制度や勤続年数、給与水準によって異なりますが、しっかりとした計画を立てることでその恩恵を最大限に活用できます。退職金を受け取った後のライフプランも重要であり、投資や貯蓄を通じて経済的安定を図ることが求められます。退職金制度についての理解を深め、賢い選択をすることで、私たちの未来をより良いものにしていきましょう。