退職金は、私たちが長年働いてきた成果を実感できる大切なものです。特に40年働いたら退職金はいくらもらえるのか、気になる方も多いでしょう。退職後の生活を豊かにするためには、この金額を知っておくことが重要です。
退職金の基本概念
退職金は、長年と共に積み重ねた勤労の結果として企業から支給される金銭です。この制度は、多くの職場で一般的に存在しています。
退職金とは
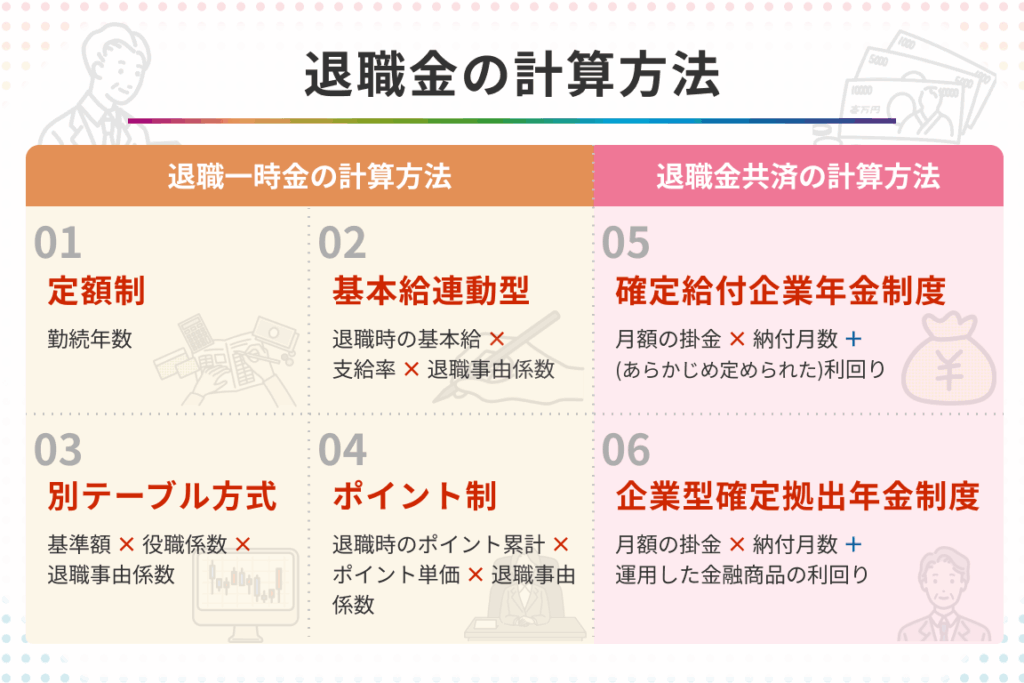
退職金とは、企業に勤めている間に実績に応じて積み立てられた金額であり、退職時に支給されるものです。具体的には、勤務年数や給与水準によって変動します。例えば、一般的な計算式では、勤務年数×基本給×退職金倍率が用いられます。退職金が支給されるタイミングは、定年退職や早期退職、自己都合退職などにより異なります。
退職金の計算方法
退職金の額は複数の要因によって決まる。私たちは、退職金の計算において重要な要素を確認する。
雇用形態による違い
雇用形態が退職金に与える影響は大きい。例えば、正社員と契約社員では、退職金の計算方法が異なることが多い。正社員の場合、退職金は企業の規定に基づき、基本給の数か月分から積算される。一方、契約社員は、企業によって退職金が支給されないこともある。
- 正社員: 基本給×積算月数
- 契約社員: ケースバイケースで退職金なし
このように雇用形態により、受け取る退職金の額が変動する。私たちは、自身の雇用条件を確認しておくことが大切だ。
勤続年数の影響
勤続年数も退職金の計算において重要な要素である。一般的に、勤続年数が長いほど退職金は増加する。企業は、長年の貢献に対して報いるため、勤続年数に応じた加算を実施する場合が多い。
- 1年: 基本的な退職金
- 5年: 基本金額の1.5倍
- 10年: 基本金額の2倍
40年働いた場合のシミュレーション
40年間働いた場合の退職金は、多くの要因に基づいて計算されます。私たちの目標は、具体的な数字を示して、理解を深めることです。
一般的な退職金の計算例
退職金は、通常、勤続年数や最終給与に基づいて算出されます。以下は一般的な計算例です。
- 勤続年数: 40年
- 最終基本給: 30万円
- 退職金支給率: 3か月分の基本給
この場合、
- 退職金 = 最終基本給 × 退職金支給率 × 勤続年数
計算すると、
- 退職金 = 30万円 × 3 × 40 = 3600万円
通常、この金額は企業ごとに異なるが、一般的にはこのように計算されます。
企業ごとの退職金事情
企業ごとの退職金の取り決めは、さまざまな要因で異なります。私たちの調査によると、以下の点がポイントです。
- 大企業: 多くの場合、退職金制度が整っており、厚生年金と併せて高い金額が支給される。
- 中小企業: 経済状況により、退職金制度がない、または限られた金額の場合がある。
- 業界: 業種によっては、特定の退職金制度が設けられていることも多い。
退職金以外の退職後の収入
退職金以外にも、退職後の収入源は多様です。これらの収入源を理解することにより、退職後の生活の安定を図ることができます。
年金制度について
年金制度は、退職後の主な収入源の一つです。公的年金と私的年金があり、様々な選択肢があります。具体的には、
- 公的年金:国民年金と厚生年金が含まれます。国民年金は全員に支給され、厚生年金は報酬に基づいた金額が支給されます。
- 私的年金:企業年金や個人年金があります。企業年金は企業の制度によって異なり、個人年金は自分で積み立てた資金に依存します。
年金の支給額は、積み立てた期間や掛け金によって変化します。平均的な公的年金の月額は約15万円程度であり、充分な生活費に満たない場合も考慮が必要です。
その他の収入源
退職後の収入源は年金だけではありません。他にも多様な収入源があります。例えば、
- 副業:退職後にフリーランスやパートタイムとして働く人が増えています。自分のスキルを活かすことで、追加収入が期待できます。
- 資産運用:株式や不動産などへの投資を通じて、長期的な収益が見込めます。資産運用にはリスクも伴いますが、適切な情報を基に行うことで利益を得られます。
- 助成金:地域や国からの支援金を受け取ることも可能です。高齢者向けの助成金や生活支援金がその例です。
退職金を増やすための戦略
退職金を増やすためには、一連の戦略が重要です。それぞれの方法を理解し、適切な選択を行うことが求められます。
退職金制度の選び方
退職金制度の選び方は、私たちの退職金に大きな影響を与えます。例えば、自分に合った制度を選ぶことで、退職金を最大限に引き上げることが可能です。次の点に留意しましょう。
- 制度の種類を確認する。 企業によっては、退職金制度の内容が異なるため、選択肢を理解します。
- 勤続年数に応じた計算式を理解する。 退職金が社員の年数に基づいて増加する場合が多いため、早期からの加入が理想です。
- 退職金の支給時期を考慮する。 一時金での受け取りや分割払いなど、受け取るタイミングも意識します。
このように、退職金制度を慎重に選ぶことで、受け取る額が大きく変わります。情報収集を怠らず、複数の制度からメリットを比べることが重要です。
資産形成の重要性
資産形成は退職後の生活を支える基盤となります。退職金だけでは生活が難しい場合があるため、次の策略を考慮します。
- 投資を行う。 禁煙や趣味を制限した分を投資に回すことで、長期的な利益を見込むことができます。
- 定期的な貯蓄を設定する。 毎月一定額を貯金することが、将来の大きな資産形成につながります。
- 定年までに資産を分散させる。 株式や不動産など、資産を多様化することでリスクを分散し、安定を図ります。
結論
退職金は私たちの将来に大きな影響を与える重要な要素です。40年間働いた場合の退職金の額を理解することで、退職後の生活設計がしやすくなります。企業ごとの制度の違いや、計算方法のバリエーションを把握することが不可欠です。
また、退職金だけでなく年金や副業など、他の収入源も考慮に入れることで、より安定した生活を築くことができます。私たち自身の将来を見据え、戦略的に退職金を増やす方法を検討し、最適な制度を選ぶことが重要です。情報収集を怠らず、賢い選択をしていきましょう。